Máte přehled o financích firmy? Pokud ne, máte problém. Bez jasných čísel totiž nevíte, kolik si můžete dovolit utratit, investovat ani co můžete očekávat v následujících měsících. Právě s tím vám pomůže finanční plán.
V tomto článku se dozvíte, jak vytvořit finanční plán firmy krok za krokem, co by měl obsahovat a jak může vypadat jednoduchý vzor v Excelu.
Hlavní zjištění
- Finanční plán vám poskytne lepší přehled o tom, kam firma směřuje a kolik peněz bude potřebovat.
- Umožňuje včas odhalit nedostatek peněz a lépe plánovat investice.
- Plán je potřeba pravidelně porovnávat se skutečnými výsledky firmy.
- FLOWii pomáhá manažerům a majitelům firem udržet si přehled o financích včetně příjmů a výdajů, faktur a celkového hospodaření firmy.
Co je finanční plán firmy?
Finanční plán firmy je dokument, který propojuje její finanční cíle s očekávanými příjmy, výdaji a potřebou peněz v budoucnu. Pomáhá odhadnout, kolik peněz bude firma potřebovat, odkud je získá a na co je použije.
Finanční plán není jednorázový dokument. Měl by se pravidelně porovnávat se skutečnými výsledky a aktualizovat podle vývoje firmy. Díky tomu může včas upozornit na nedostatek peněz, finanční rizika nebo potřebu upravit plánované investice.
Co obsahuje finanční plán podniku?
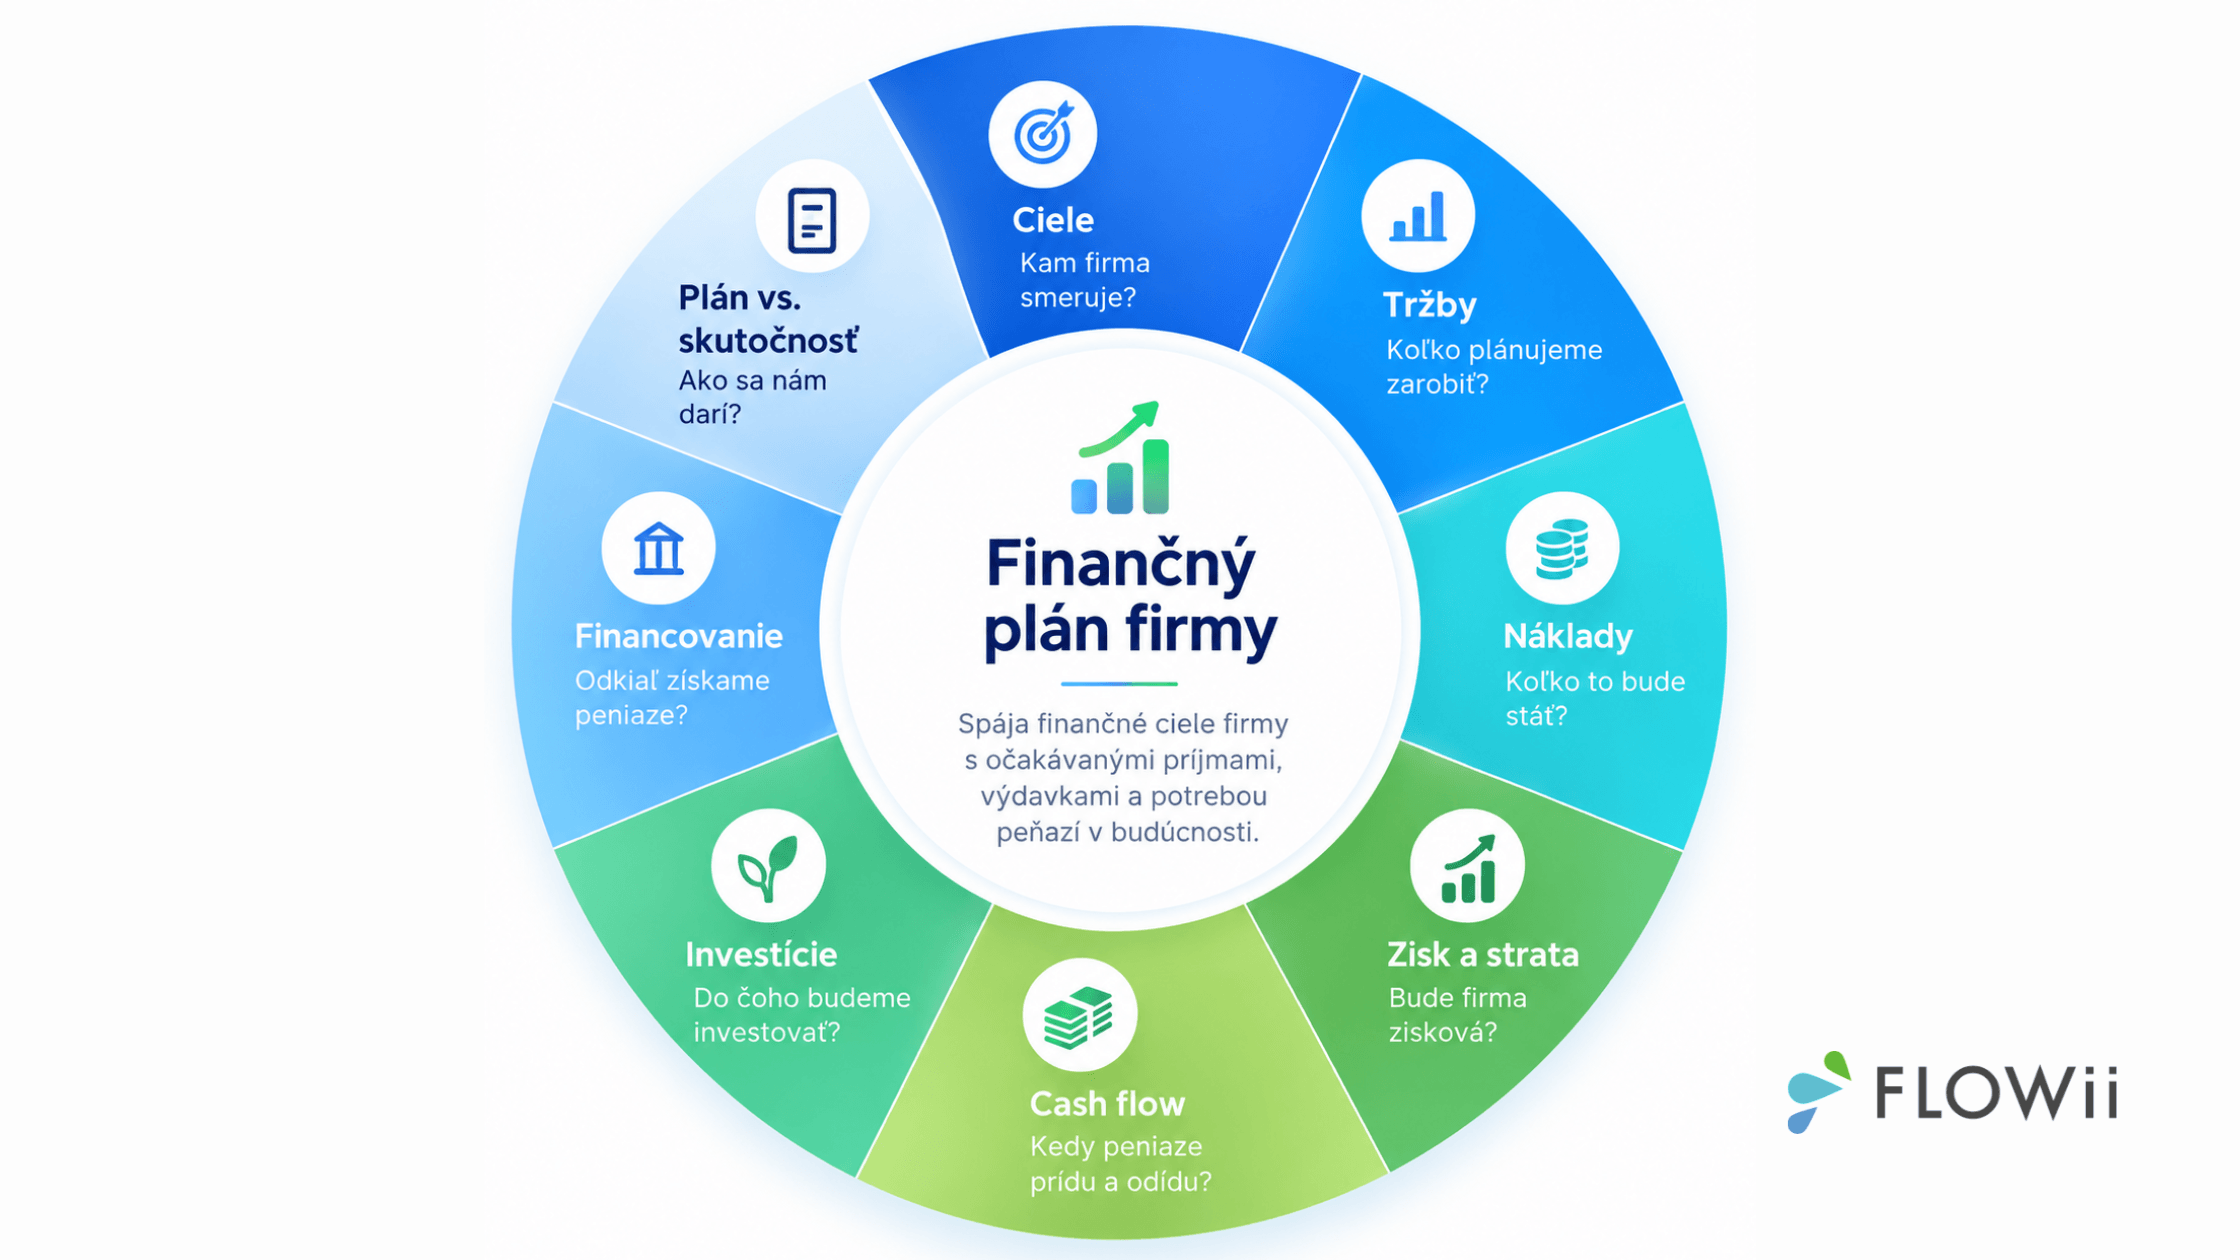
Finanční plán spojuje několik částí, které ukazují očekávaný výsledek firmy i vývoj její finanční situace.
1. Plán tržeb a nákladů
Tržby by měly vycházet z reálných zakázek, cen, sezónnosti a kapacity firmy. Náklady by měly zahrnovat pravidelné i jednorázové výdaje.
2. Plán zisku a ztráty
Ukazuje, zda očekávané tržby pokryjí přímé a provozní náklady a zda firma dosáhne zisku.
tržby → přímé náklady → hrubý zisk → provozní náklady → zisk nebo ztráta
3. Plán cash flow
Cash flow sleduje, kdy peníze skutečně přijdou na účet a kdy z něj odejdou. Firma tak může být zisková, ale kvůli opožděným úhradám jí může dočasně chybět hotovost.
I ziskové firmě může chybět hotovost, pokud zákazníci platí pozdě.
4. Investice a financování firmy
Do plánu patří větší nákupy, investice do rozvoje firmy i způsob jejich financování. Měl by zahrnovat cenu investice, termín úhrady, případné splátky a očekávaný přínos.
5. Bod zvratu a finanční rezerva
Bod zvratu ukazuje, jaké výše tržeb musí firma dosáhnout, aby pokryla všechny náklady.
Příklad: Pokud má firma fixní náklady 20 000 € a marži 40 %, potřebuje tržby přibližně 50 000 €, aby dosáhla bodu zvratu. Finanční rezerva následně pomáhá zvládnout slabší měsíc, opožděné úhrady nebo nečekaný výdaj.
6 kroků, jak vytvořit finanční plán
Dobrý finanční plán nezačíná v Excelu. Začíná u údajů, které už ve firmě máte.
Nejprve si dejte dohromady tržby za poslední měsíce, pravidelné i nepravidelné náklady, neuhrazené faktury, splátky úvěrů, stav hotovosti a plánované investice. Pokud podnikáte delší dobu, vyplatí se podívat také na sezónnost. Některé měsíce mohou být přirozeně silnější, jiné slabší.
Tip: Ve FLOWii můžete propojit firemní finance s bankou (oblíbená funkce uživatelů FLOWii). Platby se tak zpracovávají průběžně a máte aktuální přehled o příjmech a výdajích bez zdlouhavého ručního přepisování.
Krok 1: Nejprve si určete, co chcete z finančního plánu zjistit
Finanční plán nemusí řešit pouze otázku, jakého zisku chcete dosáhnout. Měl by vám pomoci odpovědět také na praktičtější otázky:
- kolik musí firma měsíčně vydělat,
- jakou finanční rezervu potřebuje,
- zda si může dovolit nového zaměstnance nebo investici,
- ve kterých měsících může vzniknout nedostatek hotovosti,
- kolik peněz zůstane po zaplacení všech závazků.
Čím konkrétnější cíl si stanovíte, tím užitečnější bude výsledný plán.
Krok 2: Tržby neodhadujte pouze podle minulého roku
Jednoduché zvýšení loňských tržeb o 10 % sice vypadá dobře v tabulce, ale nemusí mít oporu v realitě.
Při odhadu příjmů vycházejte z toho, co firma skutečně dokáže prodat. Zohledněte stávající zákazníky, rozpracované obchodní příležitosti, očekávané zakázky, kapacitu týmu i sezónnost. Pokud například plánujete výrazný růst tržeb, položte si také druhou otázku: Má firma dostatek lidí, času a zdrojů na to, aby tento růst zvládla?
Krok 3: Náklady rozdělte podle toho, jak vznikají
Při plánování výdajů se často zapomíná na položky, které nevznikají každý měsíc. Kromě mezd, nájemného, softwaru či energií proto zahrňte také marketing, servis, pojištění, daně, nákup techniky, obnovu vozidel, sezónní výdaje nebo připravované investice.
Pomůže, když si náklady rozdělíte na fixní, variabilní a jednorázové. Rychleji pak uvidíte, které výdaje jsou nezbytné a které můžete v případě potřeby upravit.
Krok 4: Propojte zisk s cash flow
Firma může být zisková, a přesto nemít dostatek peněz na účtu.
Důvod je jednoduchý: tržbu můžete mít zaúčtovanou dnes, ale zákazník fakturu zaplatí až za 30 nebo 60 dní. Mezitím však musíte vyplatit mzdy a uhradit faktury dodavatelům či DPH. Proto by měl finanční plán obsahovat nejen plán výnosů a nákladů, ale také cash flow po jednotlivých měsících. Právě ten ukáže, kdy peníze reálně přijdou a kdy odejdou.
Krok 5: Nepracujte pouze s jedním scénářem
Finanční plán je vždy určitým odhadem budoucího vývoje. Proto je užitečné připravit alespoň dva scénáře.
Realistický scénář ukazuje vývoj, který považujete za nejpravděpodobnější. Konzervativní varianta počítá například s nižšími tržbami, opožděnými platbami nebo vyššími náklady.
Takový pohled vám pomůže zjistit, co se stane, pokud se firmě nebude dařit přesně podle plánu, a kolik prostoru máte na reakci.
Krok 6: Nejdůležitější část přichází až po vytvoření plánu
Finanční plán by neměl zůstat celý rok uložený v tabulce. Alespoň jednou měsíčně porovnejte plán se skutečnými výsledky. Sledujte, kde se tržby, náklady nebo cash flow odchylují a proč.
Pokud byly tržby nižší, než jste očekávali, zjistěte, zda je problém v menším počtu zakázek, cenách nebo opožděné fakturaci. Pokud naopak rostou náklady, hledejte konkrétní příčinu.
Největší hodnotu má finanční plán tehdy, když vám pomáhá rozhodovat se průběžně – ne až na konci roku.
Finanční plán podle časového horizontu
Finanční plán může pokrývat několik měsíců i více let. Kratší období slouží především ke kontrole tržeb, nákladů a hotovosti, delší výhled pomáhá plánovat růst, investice a financování firmy.
| Typ plánu | Horizont | Hlavní využití |
|---|---|---|
| Krátkodobý | 1–12 měsíců | Tržby, náklady, cash flow a faktury po jednotlivých měsících |
| Střednědobý | 2–5 let | Růst firmy, kapacity, investice a financování |
| Dlouhodobý | 5+ let | Strategické cíle a velké investice |
| Rolling forecast | 6–18 měsíců dopředu | Průběžná aktualizace očekávaného vývoje |
Doporučení: V rychle se měnícím podnikatelském prostředí může detailní finanční plán na několik let rychle zastarat. Praktičtější je stanovit si směr a hlavní finanční cíle (metodou SMART), pravidelně se k nim vracet, porovnávat je se skutečností a podle vývoje je upravovat.
Co je rolling forecast?
Rolling forecast je průběžně aktualizovaný finanční výhled, nejčastěji na 12 až 18 měsíců. Po skončení měsíce se plán upraví podle skutečných výsledků a doplní se další měsíc.
Finanční plán v Excelu
Finanční plán si můžete připravit v Excelu nebo Google Sheets. Stačí přehledně oddělit tržby, náklady, cash flow a hlavní předpoklady, abyste mohli plán jednoduše aktualizovat.
Dobrá šablona vám má rychle ukázat, kolik firma vydělá, kolik utratí a kolik peněz jí zůstane. Čím snadněji se plán používá a aktualizuje, tím větší hodnotu má při každodenním rozhodování.
Vzor finančního plánu podniku
Šablonu finančního plánu v Excelu si můžete stáhnout zdarma a upravit podle potřeb vaší firmy. Pokud chcete mít finance přehledněji na jednom místě, vyzkoušejte finanční management FLOWii na 30 dní zdarma, přičemž fakturace pro jednoho uživatele je zcela zdarma.
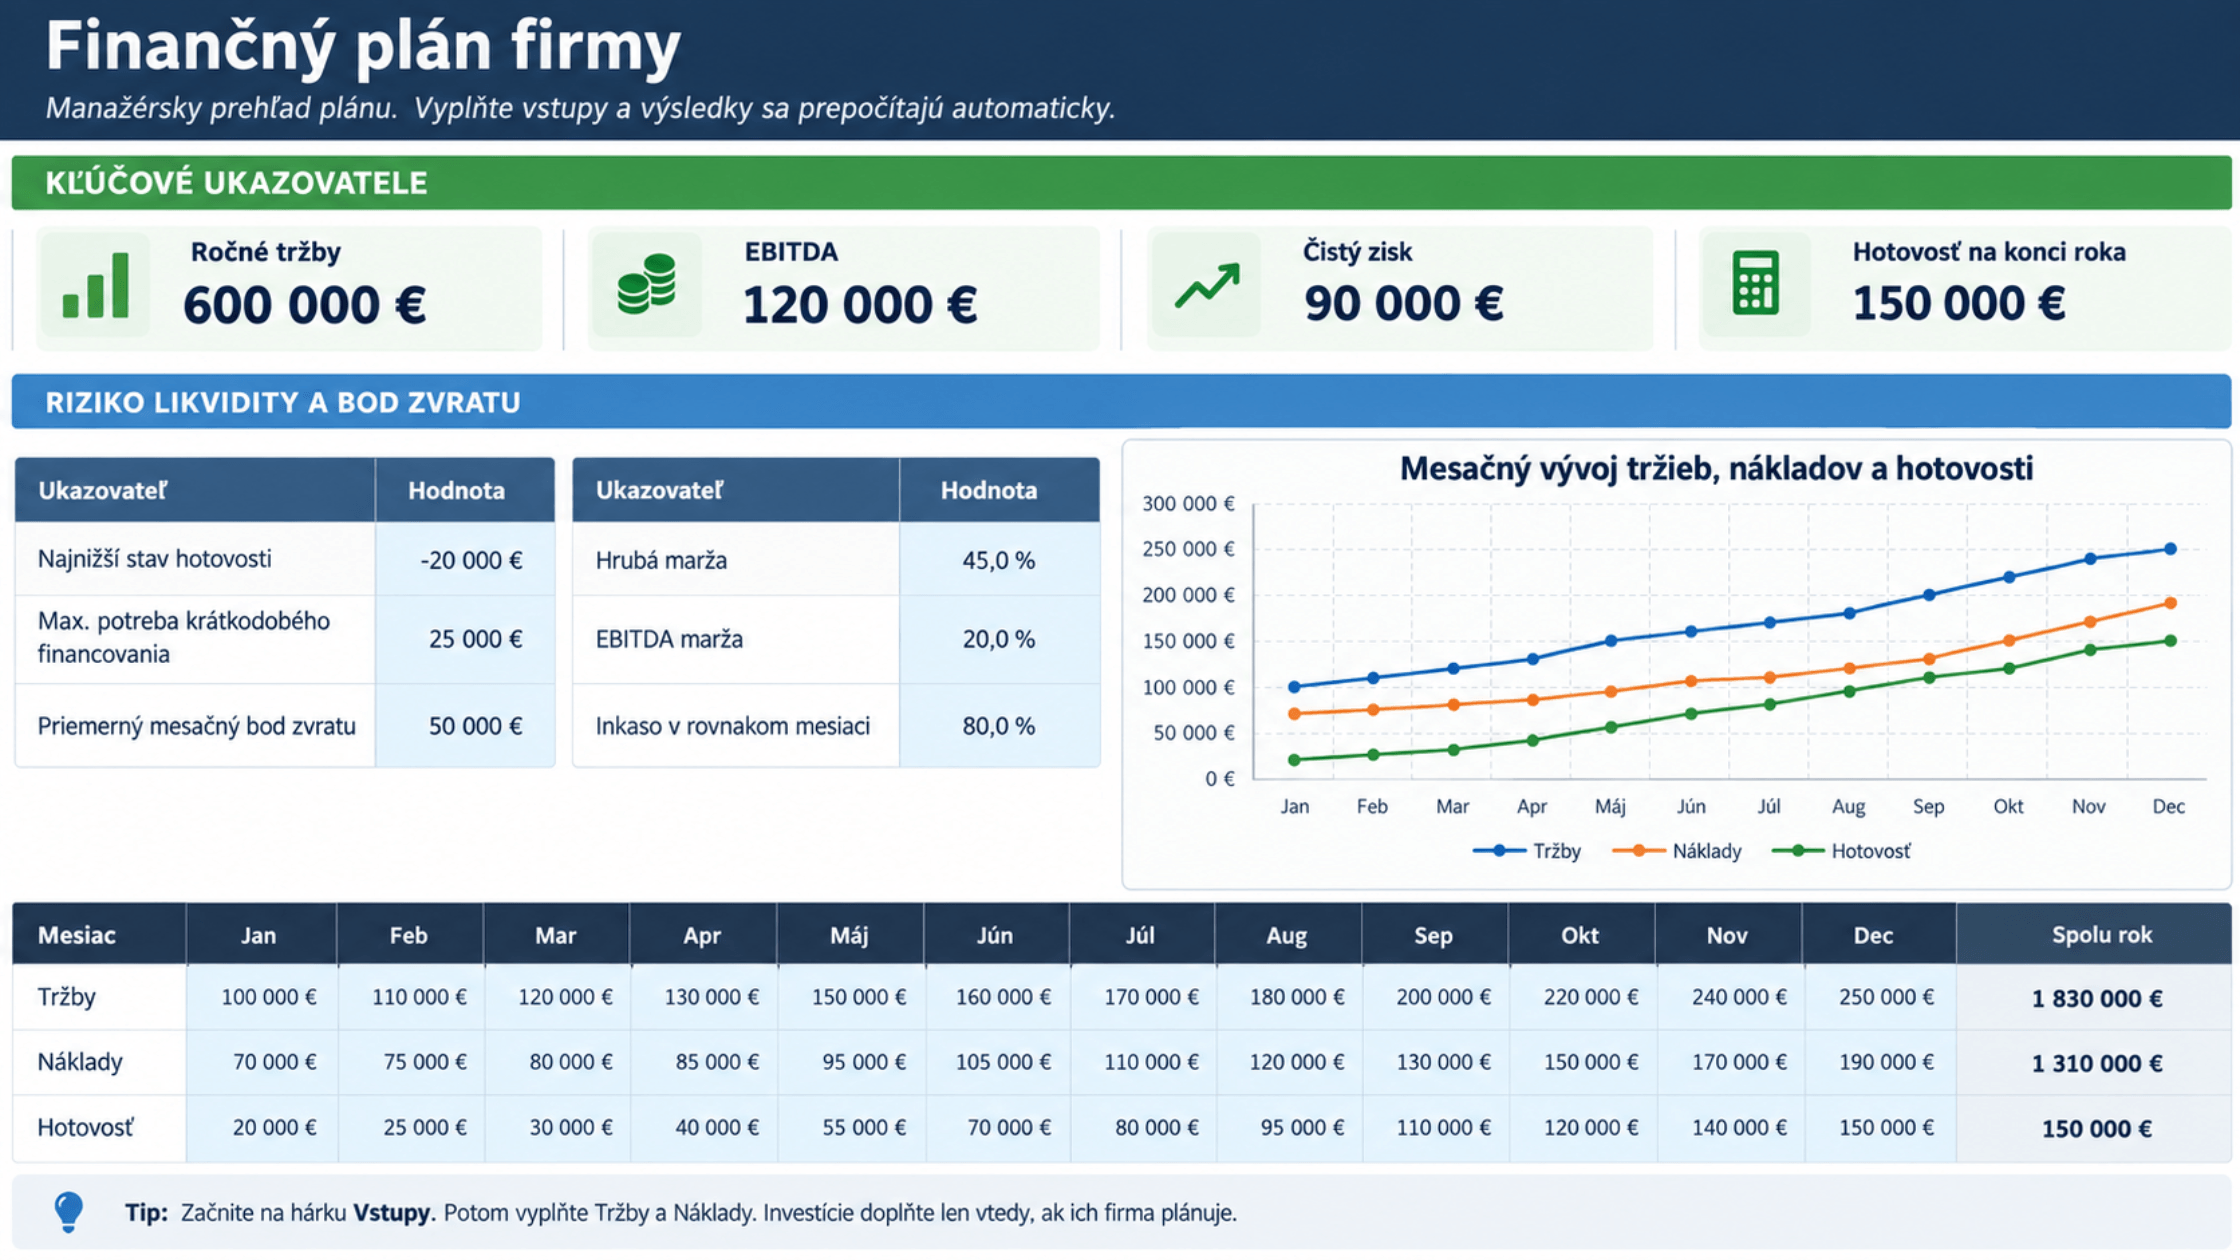 vzor finančního plánu ke stažení zdarma
Příklad finančního plánu podniku: plán zisku a ztráty
| Položka | Leden | Únor | Březen | Duben | Květen | Červen |
|---|---|---|---|---|---|---|
| Tržby | 20 000 € | 22 000 € | 24 000 € | 26 000 € | 28 000 € | 30 000 € |
| Přímé náklady | 8 000 € | 8 800 € | 9 600 € | 10 400 € | 11 200 € | 12 000 € |
| Hrubý zisk | 12 000 € | 13 200 € | 14 400 € | 15 600 € | 16 800 € | 18 000 € |
| Provozní náklady | 10 000 € | 10 200 € | 10 400 € | 10 600 € | 10 800 € | 11 000 € |
| Provozní zisk | 2 000 € | 3 000 € | 4 000 € | 5 000 € | 6 000 € | 7 000 € |
Zjednodušený plán cash flow:
| Položka | Leden | Únor | Březen | Duben | Květen | Červen |
|---|---|---|---|---|---|---|
| Čistý peněžní tok | −1 400 € | 1 300 € | 2 300 € | 3 300 € | 4 300 € | 5 300 € |
| Konečný stav hotovosti | 8 600 € | 9 900 € | 12 200 € | 15 500 € | 19 800 € | 25 100 € |
Praktický příklad projektové firmy
Projektová firma může celé měsíce vyplácet mzdy a odměny externistům dříve, než zákazník uhradí fakturu. Finanční plán ukáže, zda firma toto období zvládne z vlastní hotovosti, nebo potřebuje zálohu či průběžnou fakturaci.
Například reklamní agentura 4from media využívá FLOWii ke sledování zakázek, odpracovaného času, financí a fakturace na jednom místě.
Nejčastější chyby při tvorbě finančního plánu
I dobře zpracovaný finanční plán může vést k nesprávným závěrům, pokud vychází z nereálných předpokladů nebo se pravidelně neaktualizuje. Nejčastějším chybám lze předejít těmito kroky:
- Nadhodnocené tržby – plánujte podle reálných dat, obchodních příležitostí a kapacity firmy.
- Podhodnocené náklady – počítejte také s růstem cen, sezónností a jednorázovými výdaji.
- Záměna zisku za cash flow – sledujte nejen výnosy, ale také to, kdy peníze reálně přijdou na účet.
- Ignorování pohledávek a závazků – kontrolujte splatnosti faktur, zásoby a pracovní kapitál.
- Plán bez scénářů – připravte si alespoň realistickou a konzervativní variantu.
- Neaktuální plán – pravidelně porovnávejte plán se skutečností a upravujte ho podle vývoje firmy.
- Nesoulad mezi výkazy – zisk, cash flow a rozvaha by měly vycházet ze stejných předpokladů.
Jak finanční plán vyhodnocovat?
Finanční plán pravidelně porovnávejte s realitou, ideálně každý měsíc. Sledujte především tržby, náklady, cash flow a výraznější odchylky.
Pokud se skutečné výsledky liší od plánu, zjistěte příčinu odchylky a upravte plán na další měsíce. Ve FLOWii máte faktury, úhrady, příjmy, výdaje i projektové náklady na jednom místě, takže kontrola financí je rychlejší a přehlednější.
Hlavní úkoly finančního plánu
Jeho hlavním úkolem je naplánovat tržby, náklady, zisk a cash flow firmy. Zároveň pomáhá určit potřebu investic, financování a minimální finanční rezervy. Díky tomu firma ví, kolik musí vydělat, jaké výdaje si může dovolit a zda bude mít dostatek peněz na další provoz a rozvoj.
Závěr
Finanční plán je jen začátek. Skutečnou hodnotu přinese až tehdy, když ho začnete pravidelně sledovat, porovnávat se skutečnými výsledky a upravovat podle toho, jak se firmě daří.
FLOWii důvěřuje více než 4 800 firem na Slovensku, v Česku a v Maďarsku. Vyzkoušejte FLOWii na 30 dní zdarma a získejte přehled o fakturách, příjmech, výdajích a financích projektů na jednom místě.

FAQ
1. Potřebuje finanční plán také OSVČ nebo velmi malá firma?
Ano. I jednoduchý plán pomůže zjistit, kolik musí podnikatel měsíčně vydělat, aby pokryl náklady, odvody a vytvořil si rezervu.
2. Co dělat, pokud firma nemá historická data?
Začínající firma může vycházet z cen konkurence, očekávaného počtu zakázek, kapacity týmu a reálných cenových nabídek od dodavatelů. Odhady je vhodné stanovit spíše konzervativně.
3. Kdo ve firmě připravuje finanční plán?
V malé firmě ho obvykle připravuje majitel společně s účetním. Účetní dodá historické výsledky, vedení doplní očekávané zakázky, plánované náklady, investice a změny v týmu.
4. Kdo finanční plán schvaluje?
V malé firmě ho obvykle schvaluje majitel nebo jednatel. Ve větší společnosti ho schvaluje vedení, vlastníci nebo představenstvo.
5. Jak podrobný má být finanční plán?
Měl by být dostatečně podrobný pro rozhodování, ale ne zbytečně komplikovaný. Menší firmě často postačí měsíční přehled tržeb, nákladů, cash flow a investic.
6. Co má obsahovat finanční plán podnikatelského záměru?
Firma může upravit náklady, urychlit fakturaci, vyžádat zálohy, odložit investice nebo zajistit financování ještě předtím, než problém skutečně nastane.
6. Co dělat, pokud plán ukáže nedostatek peněz?
Finanční plán podnikatelského záměru by měl převést podnikatelský nápad do konkrétních čísel a ukázat, zda je projekt ekonomicky životaschopný. Měl by vycházet z reálných předpokladů o cenách, počtu zákazníků, nákladech, investicích a financování.
Důležité je také vysvětlit, z čeho jednotlivé odhady vycházejí, aby plán působil důvěryhodně například při jednání s bankou nebo investorem.