
Vzor daňového dokladu
k přijaté platbě
Hledáte daňový doklad k přijaté platbě?
Stáhněte si vzor v Excelu nebo doklad vystavte online ve FLOWii.
Pro 1 uživatele je fakturace úplně ZDARMA.
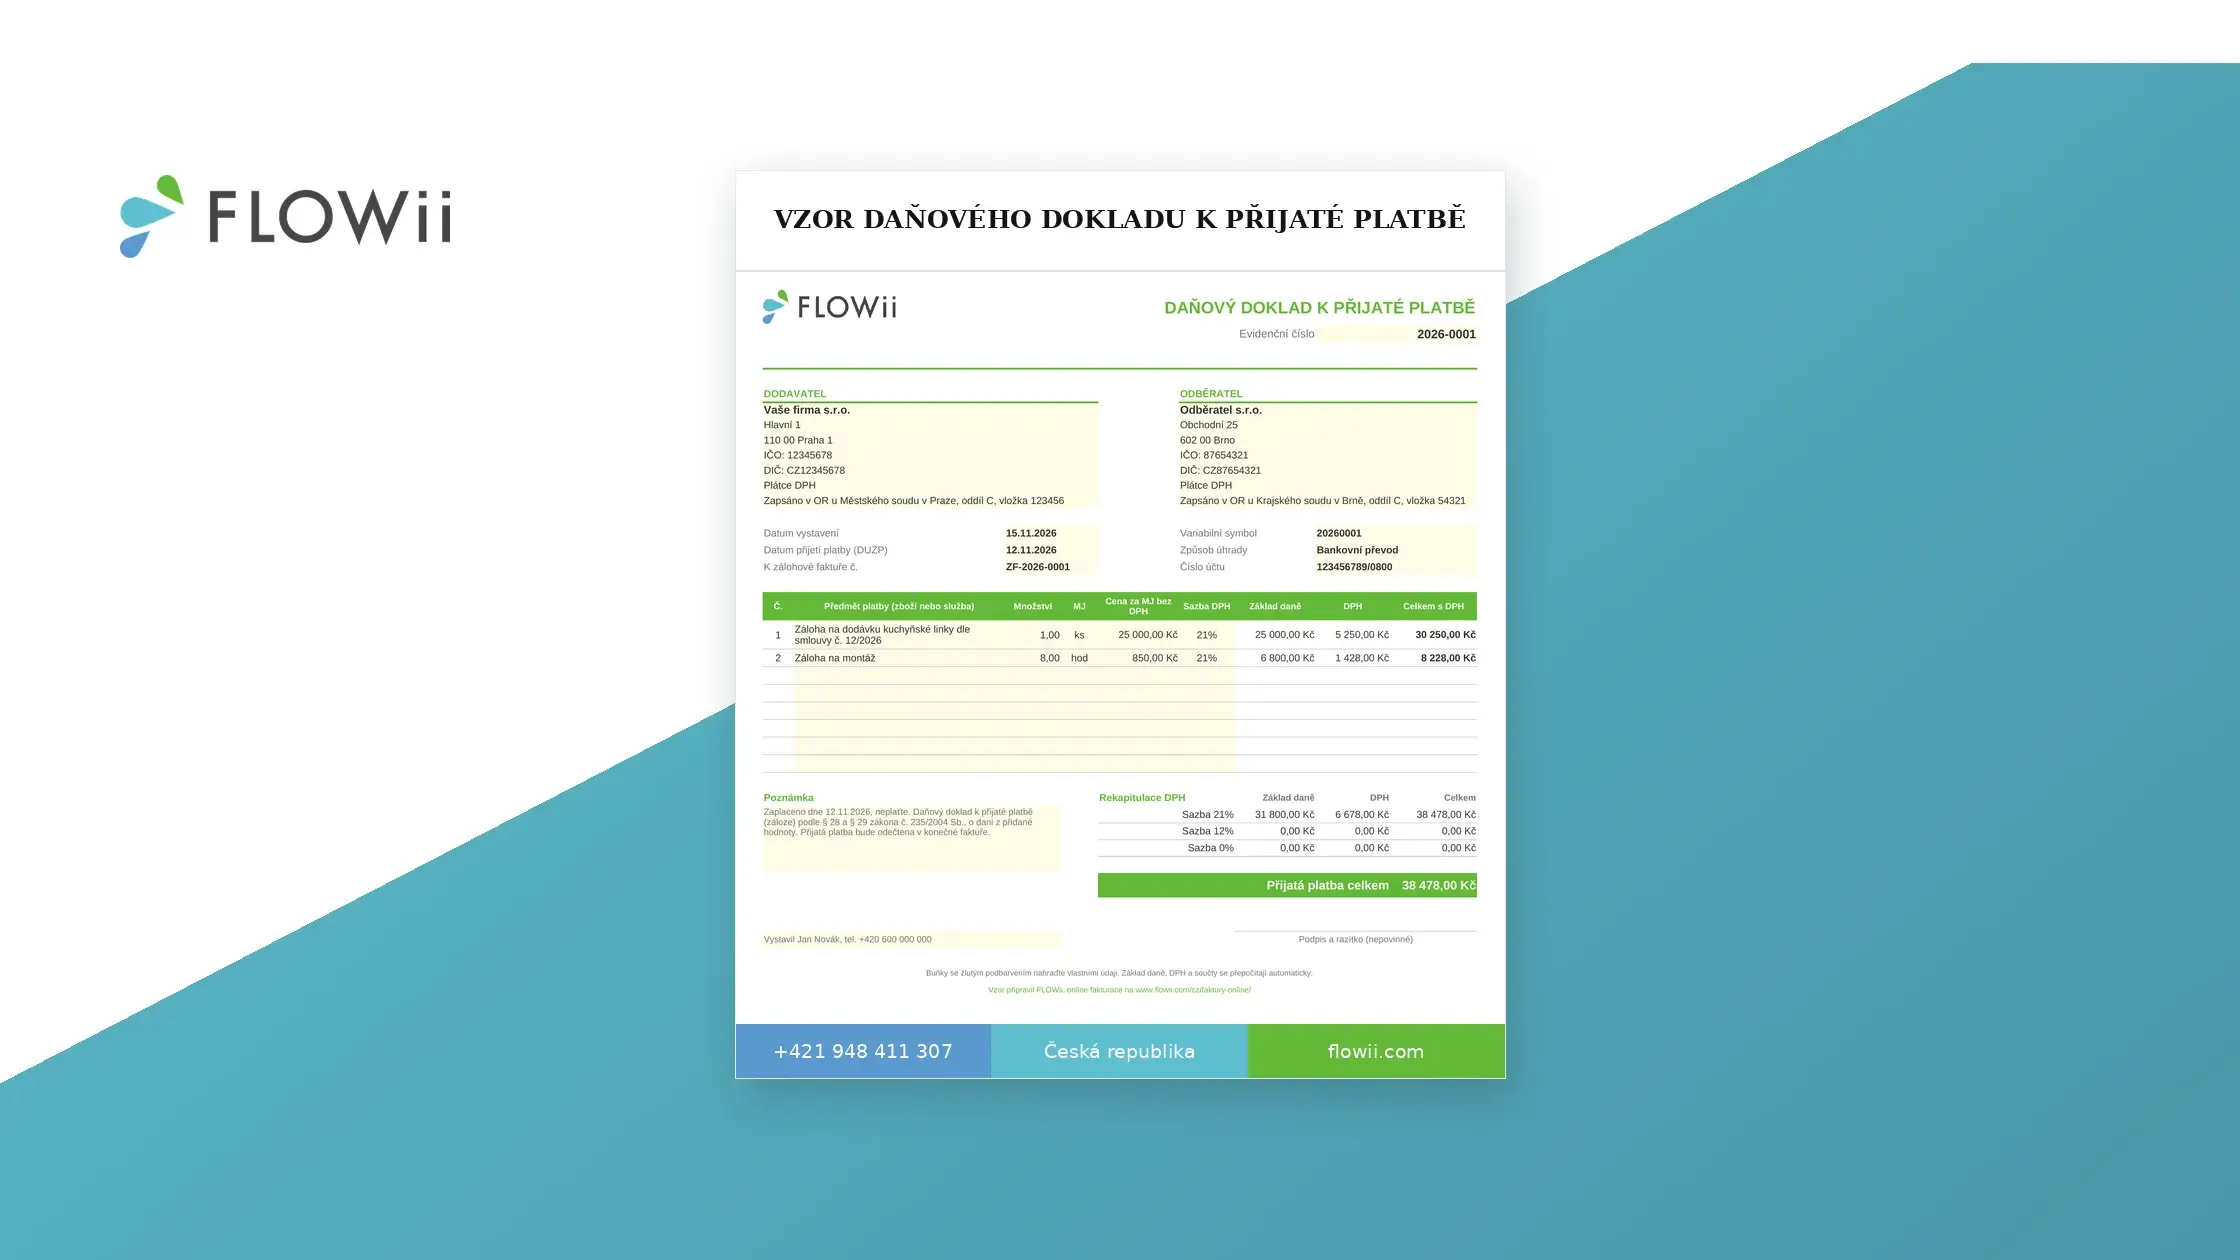
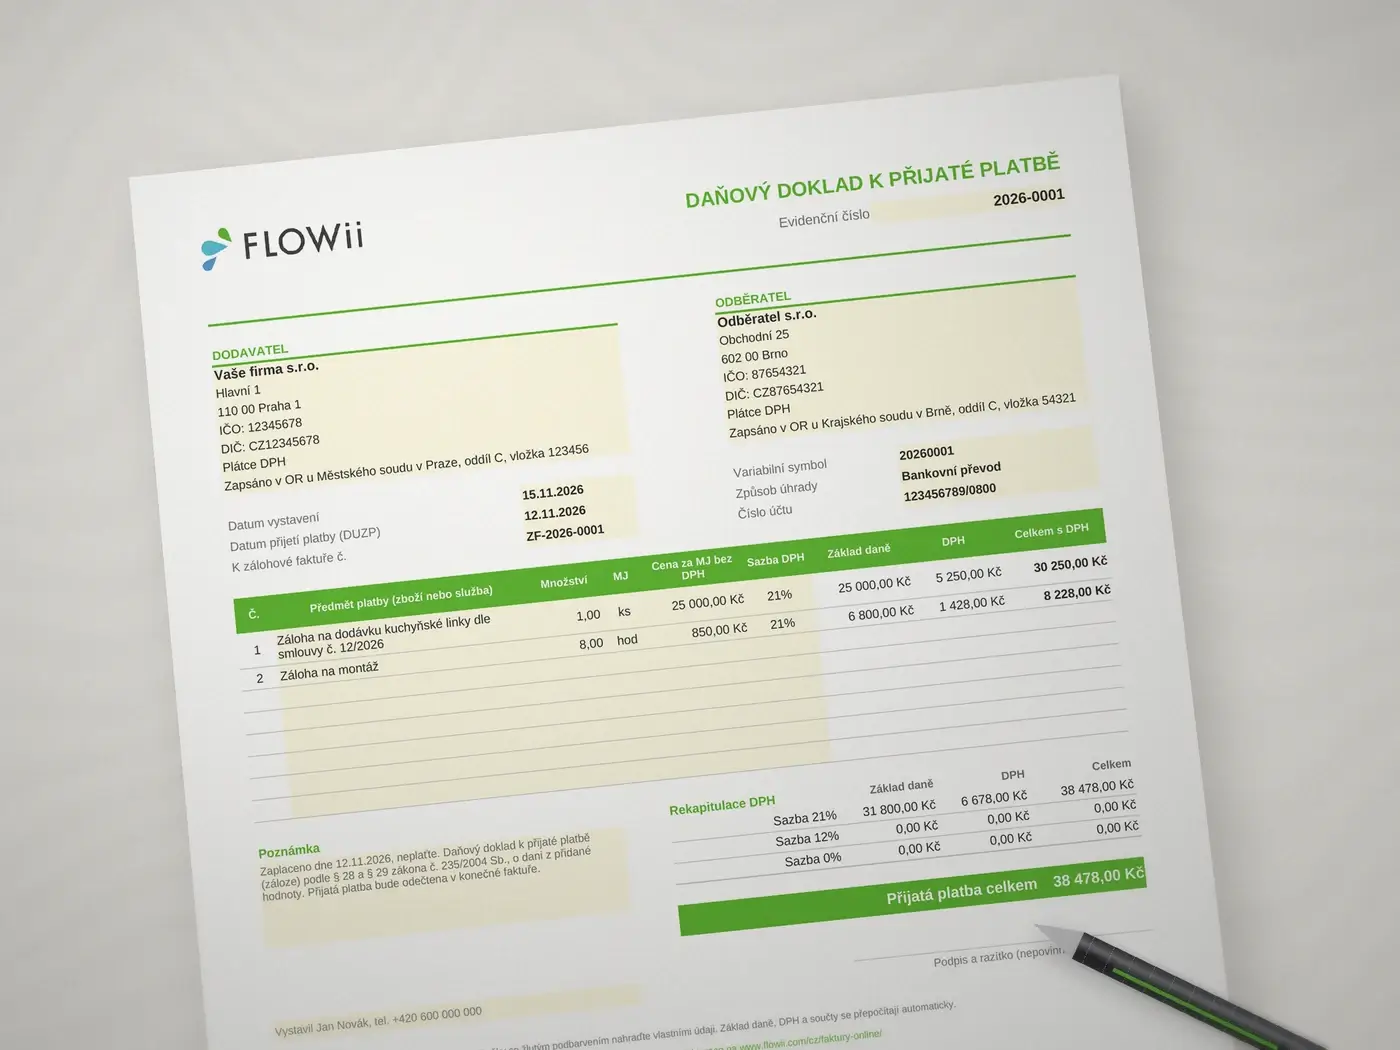
Daňový doklad k přijaté platbě vzor ke stažení zdarma
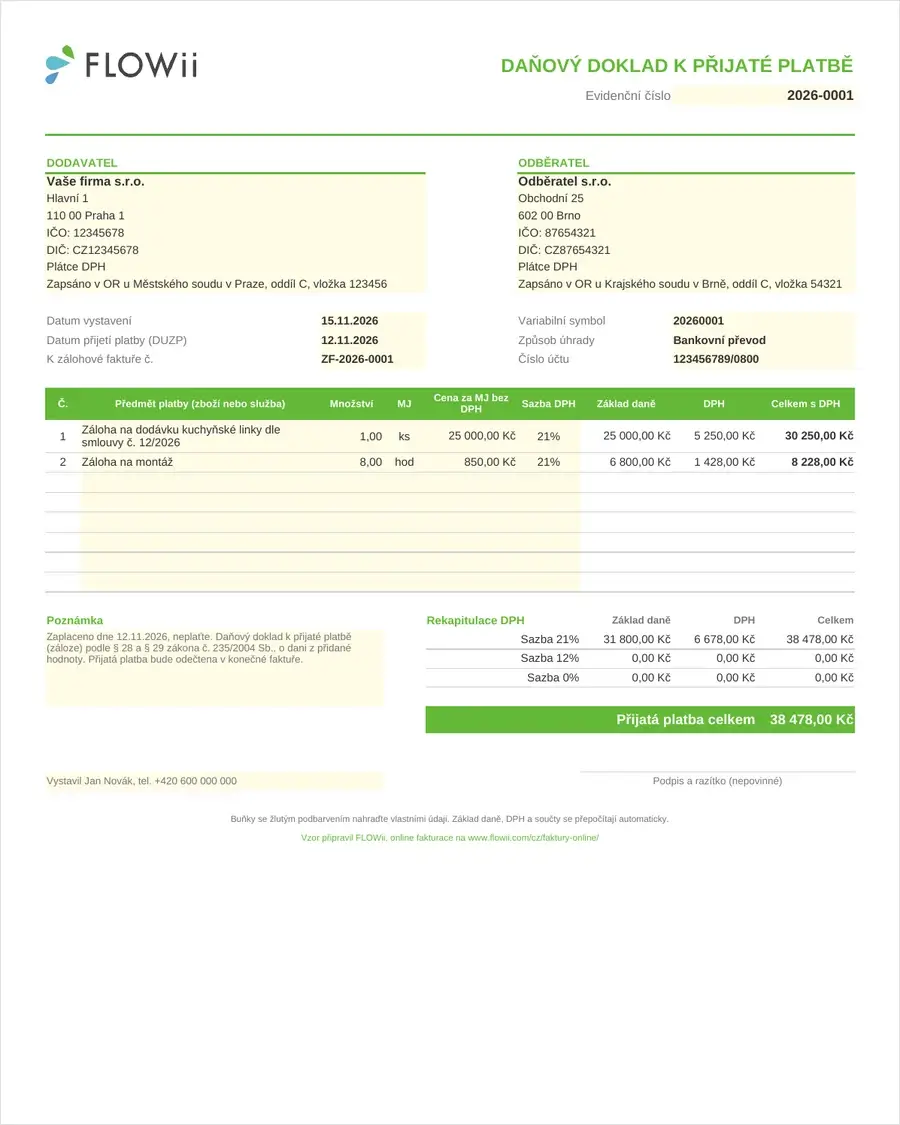
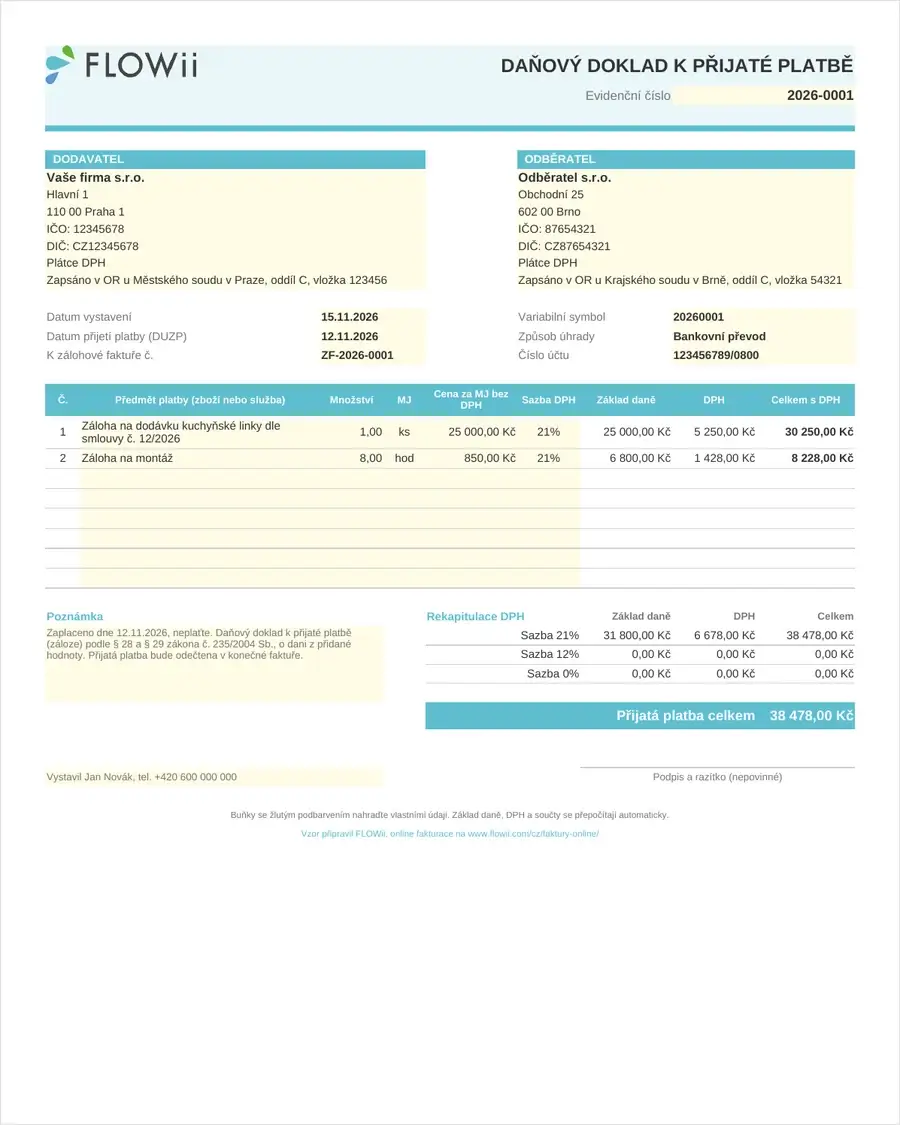
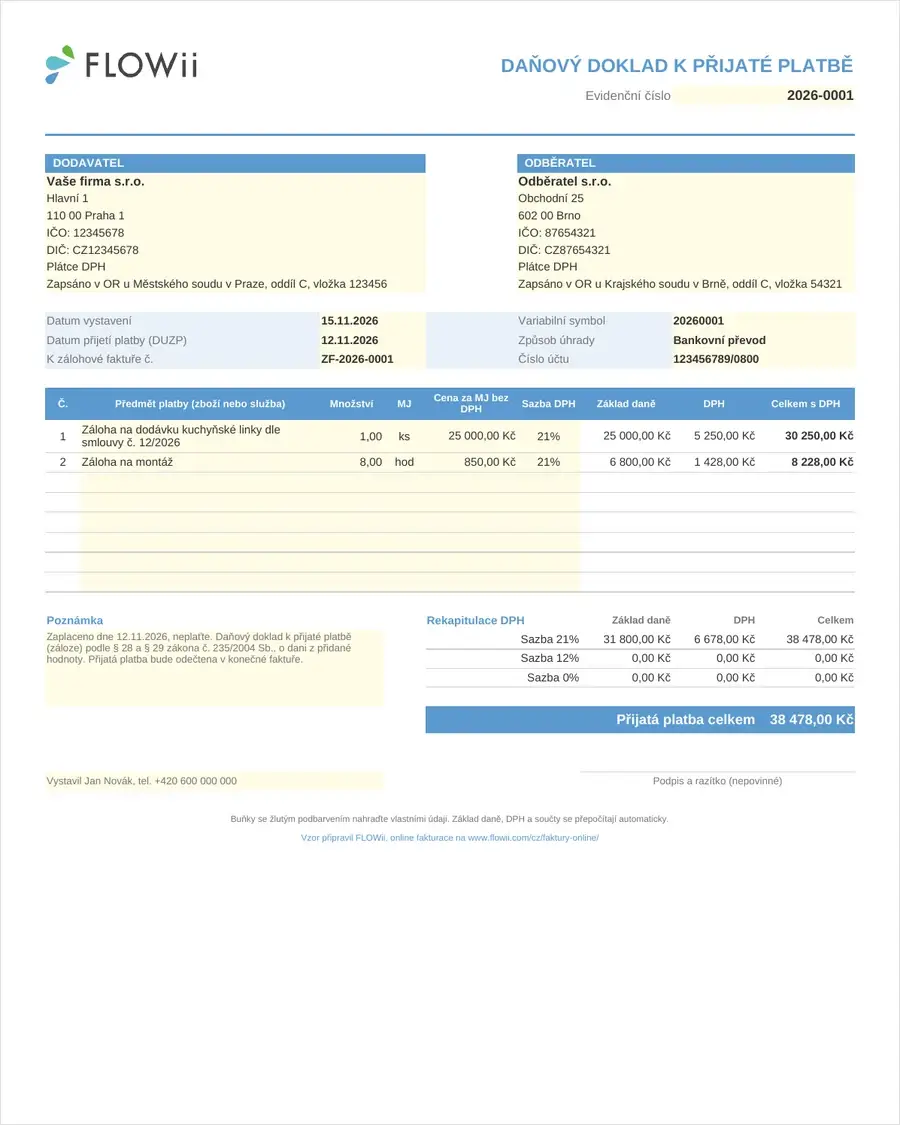
Vyzkoušejte fakturaci s FLOWii pro 1 uživatele zdarma
S FLOWii šetříte čas i peníze.
A máte větší jistotu, že daňové doklady budou v souladu se zákonem.
- Automatické vyplnění zákaznických údajů
- Přehled o neuhrazených fakturách a automatické připomínky
- Profesionální design dokumentů
- Všechny faktury a dokumenty na jednom místě
- Fakturace přímo z mobilu nebo počítače
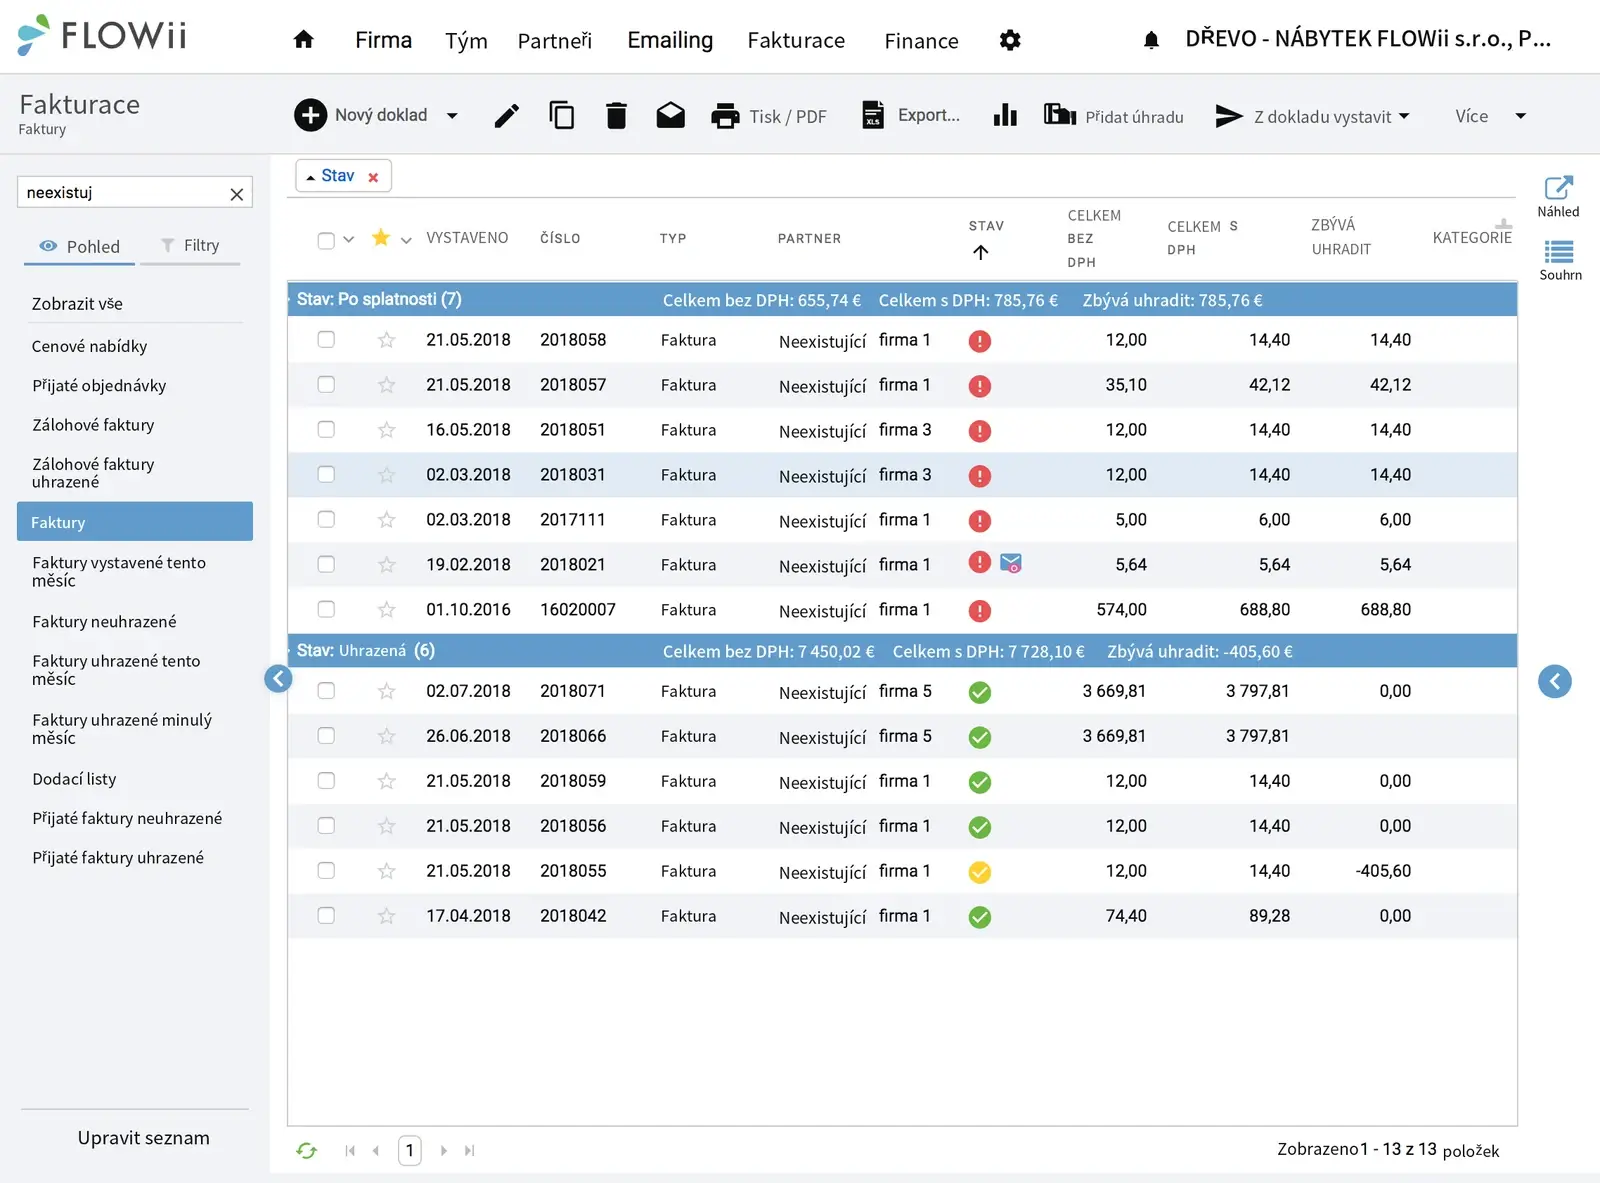
Jak vystavit daňový doklad k přijaté platbě zdarma?
Postup, jak vystavit fakturu, najdete v tomto videu. Pomůže vám online fakturační program FLOWii, který je zdarma.

Jaké údaje musí obsahovat daňový doklad k přijaté platbě?
Náležitosti daňového dokladu upravuje § 29 zákona č. 235/2004 Sb., o dani z přidané hodnoty. Doklad k přijaté platbě musí jasně určit dodavatele, odběratele, přijatou částku a výši DPH.
Povinné údaje
- Obchodní firma nebo jméno, sídlo a DIČ dodavatele.
- Obchodní firma nebo jméno, sídlo a DIČ odběratele.
- Evidenční číslo dokladu.
- Datum vystavení dokladu.
- Datum přijetí platby, pokud se liší od data vystavení dokladu.
- Předmět platby, tedy zboží nebo služba, za kterou zálohu přijímáte.
- Základ daně, sazba DPH a výše daně v korunách.
- Údaj o osvobození od daně nebo o přenesení daňové povinnosti, pokud se uplatní.
Doporučené údaje
- Číslo zálohové faktury, objednávky nebo smlouvy.
- Variabilní symbol a způsob úhrady.
- Poznámka, že je částka zaplacena a už se neplatí.
Na dokladu k přijaté platbě nemusíte uvádět jednotkovou cenu bez daně. Na dokladu musí být zřejmé, k jakému zboží nebo službě se přijatá záloha vztahuje. Podpis ani razítko zákon o DPH nevyžaduje.
Daňový doklad k přijaté platbě v Excelu nebo fakturační program?
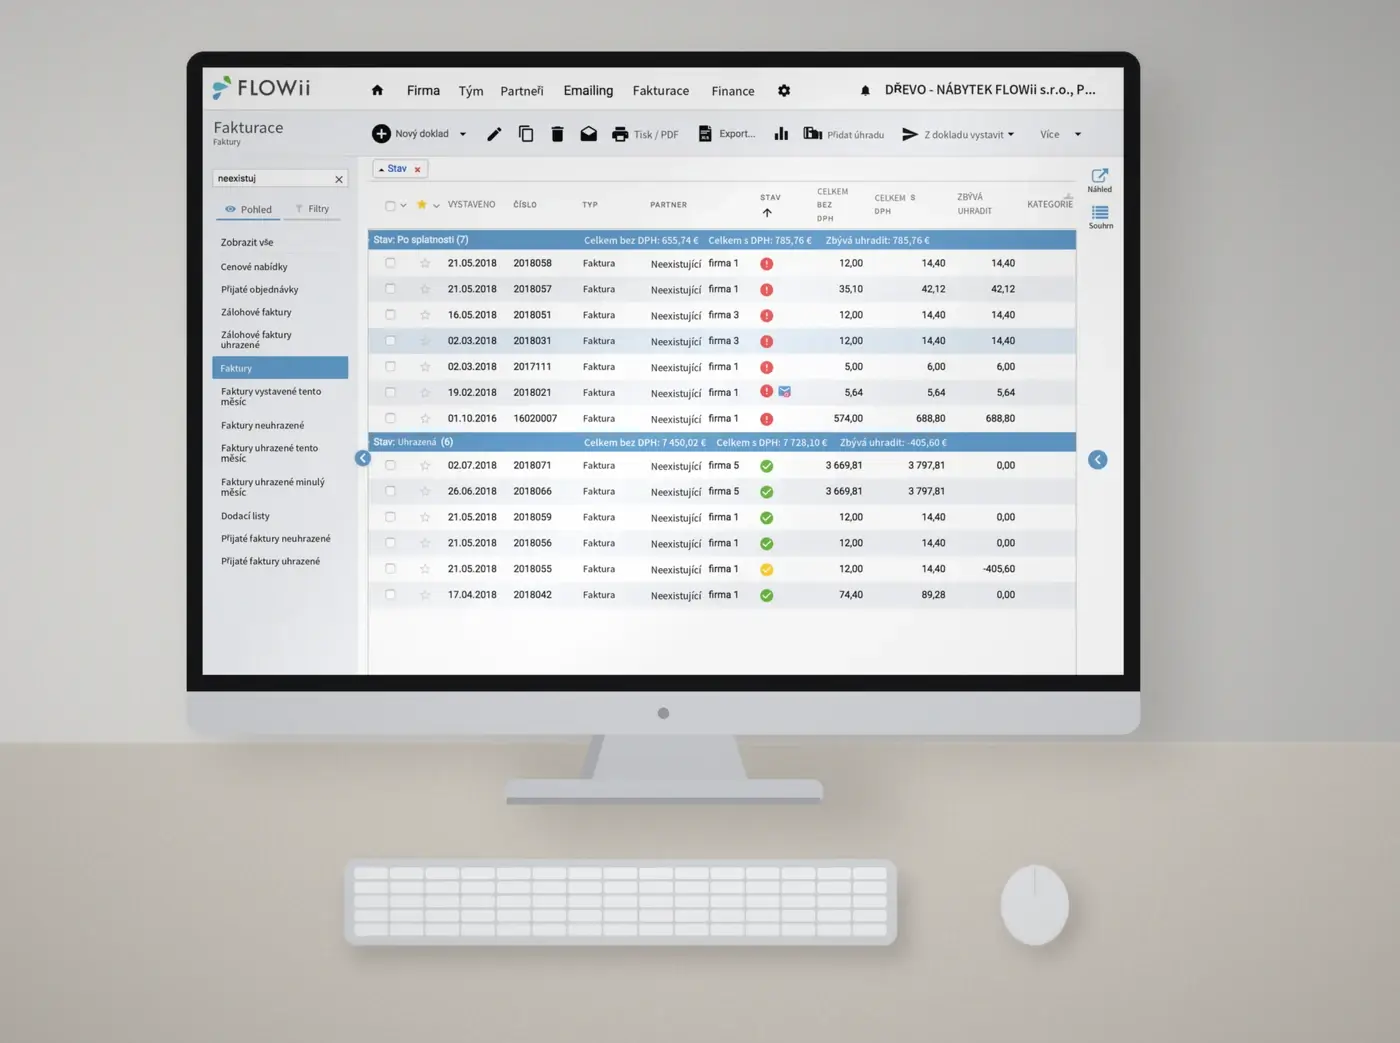
Daňový doklad k přijaté platbě můžete vyplnit ve vzoru v Excelu. Pokud ale vystavujete zálohy pravidelně, fakturační program vám ušetří práci se spárováním plateb i s vyúčtováním.
| Vzor dokladu | Fakturační program | |
| 1. Evidence přijaté zálohy | ✅ | ✅ |
| 2. Rozpis základu daně, sazby a výše DPH | ✅ | ✅ |
| 3. Automatický výpočet DPH | ✅ | ✅ |
| 4. Spárování platby se zálohovou fakturou | ❌ | ✅ |
| 5. Jednoduché odečtení zálohy v konečné faktuře | ❌ | ✅ |
| 6. Nízké riziko chyb a oprav dokladu | ❌ | ✅ |
| 7. Všechny doklady na jednom místě | ❌ | ✅ |
| 8. Zdarma pro 1 uživatele | ✅ | ✅ |
Cena
Kolik vás bude stát fakturační program?
Fakturaci ve FLOWii můžete pro 1 uživatele používat úplně ZDARMA.
Týmové licence stojí od 150 Kč měsíčně za uživatele, při roční platbě od 128 Kč měsíčně za uživatele.
Podrobnosti o dalších funkcích najdete v našem ceníku.
Formáty faktur ke stažení zdarma
Typy faktur ke stažení
Formáty cenových nabídek ke stažení zdarma
Formáty dodacích listů ke stažení zdarma
Další pracovní dokumenty
Nejčastější dotazy k daňovému dokladu k přijaté platbě (FAQ)
Mohu používat FLOWii i bez placené licence?
Ano, FLOWii nabízí základní verzi fakturačního programu zdarma pro 1 uživatele. Hodí se hlavně pro začínající podnikatele, kteří potřebují spravovat faktury jednoduše a bez nákladů.
Daňový doklad k přijaté platbě navíc vytvoříte z již existujícího dokladu. Ušetříte čas a nemusíte údaje přepisovat.
Kdy vystavit daňový doklad k přijaté platbě?
Daňový doklad k přijaté platbě musíte vystavit nejpozději do 15 dnů ode dne přijetí platby. Rozhoduje den, kdy vám peníze přišly na účet nebo kdy jste je převzali v hotovosti.
Pokud zálohu přijmete a zboží nebo službu dodáte ve stejném kalendářním měsíci, můžete vystavit jeden souhrnný daňový doklad. Ten vystavíte do 15 dnů od konce daného měsíce.
Kdo má povinnost vystavit daňový doklad k přijaté platbě?
Povinnost má plátce DPH, který přijme zálohu dříve, než dodá zboží nebo službu. Dnem přijetí platby mu vzniká povinnost přiznat z této částky daň.
Doklad naopak nevystavujete u zálohy na plnění osvobozené od daně bez nároku na odpočet a u zálohy na dodání zboží do jiného členského státu EU.
Vystavuje daňový doklad k přijaté platbě i neplátce DPH?
Ne. Neplátce DPH daňové doklady nevystavuje. Přijetí zálohy zákazníkovi potvrdí běžným příjmovým dokladem nebo fakturou bez DPH s poznámkou, že není plátcem DPH.
Jaký je rozdíl mezi zálohovou fakturou a daňovým dokladem k přijaté platbě?
Oba doklady souvisejí se zálohou, liší se ale účelem i okamžikem vystavení. Zálohová faktura slouží jako výzva k zaplacení, zatímco daňový doklad potvrzuje přijetí platby pro účely DPH.
| Zálohová faktura | Daňový doklad k přijaté platbě |
|---|---|
| Vystavuje se před přijetím platby. | Vystavuje se po přijetí platby. |
| Slouží jako výzva k úhradě zálohy. | Dokládá přijatou zálohu pro účely DPH. |
| Není daňovým dokladem. | Je daňovým dokladem. |
| Odběratel si na jejím základě neuplatní odpočet DPH. | Odběratel si může uplatnit odpočet DPH, pokud splní zákonné podmínky. |
| Jejím vystavením nevzniká povinnost přiznat daň. | Souvisí se vznikem povinnosti přiznat daň z přijaté platby. |
Samotné vystavení zálohové faktury povinnost přiznat DPH nezakládá. U plátce DPH vzniká až přijetím zálohy.
Jak zaúčtovat daňový doklad k přijaté platbě?
Dodavatel zaúčtuje přijatou zálohu na vrub účtu 221 Peněžní prostředky na účtech a ve prospěch účtu 324 Přijaté provozní zálohy. DPH z přijaté platby zaúčtuje na vrub účtu 324 a ve prospěch účtu 343 DPH. Po vystavení konečné faktury zálohu i daň z ní odečte.
Odběratel zaplacenou zálohu zaúčtuje na vrub účtu 314 Poskytnuté provozní zálohy a ve prospěch účtu 221. Po obdržení daňového dokladu si může uplatnit odpočet DPH na vrub účtu 343 a ve prospěch účtu 314.
Pokud vedete daňovou evidenci, je přijatá záloha příjmem v den, kdy ji obdržíte. Plátce DPH do příjmů nezahrnuje daň.
Jak se daňový doklad k přijaté platbě uvádí v kontrolním hlášení?
Dodavatel uvádí doklad v kontrolním hlášení za období, ve kterém platbu přijal. Doklad nad 10 000 Kč včetně DPH patří do oddílu A.4 s DIČ odběratele a evidenčním číslem dokladu. Doklady do 10 000 Kč se souhrnně uvádějí v oddílu A.5.
Odběratel uvádí přijatý doklad nad 10 000 Kč v oddílu B.2 a menší doklady souhrnně v oddílu B.3, a to v období, kdy uplatňuje odpočet daně. Zálohu i konečné vyúčtování posuzujete každé samostatně.
Musím vystavit daňový doklad i při částečné úhradě zálohy?
Ano. Pokud jste plátce DPH, vystavujete doklad z každé přijaté platby. DPH počítáte jen z částky, kterou jste skutečně obdrželi, ne z celé výše zálohové faktury.
Mohu vystavit daňový doklad k přijaté platbě ještě před úhradou?
Ne, daňový doklad vystavíte až po přijetí platby. Před úhradou můžete zákazníkovi poslat zálohovou fakturu, která slouží jako výzva k zaplacení.
Jak postupovat u daňového dokladu k přijaté platbě a přenesené daňové povinnosti?
Při tuzemském přenesení daňové povinnosti podle § 92a zákona o DPH přiznává daň z přijaté zálohy odběratel. Dodavatel vystaví doklad bez DPH a uvede na něm, že daň odvede zákazník. V kontrolním hlášení uvádí dodavatel doklad v oddílu A.1 a odběratel v oddílu B.1.
Jak postupovat u daňového dokladu k přijaté platbě ze zahraničí?
U obchodů se zahraničím rozhoduje druh plnění, místo plnění a postavení obchodního partnera. Před vystavením dokladu proto ověřte, jaký režim DPH se na obchod vztahuje.
- Určete, zda jde o dodání zboží nebo služby.
- Ověřte místo plnění podle pravidel DPH.
- Zjistěte, kdo má povinnost přiznat daň.
- U zálohy na dodání zboží do jiného státu EU se daň z přijaté platby nepřiznává a daňový doklad k ní nevystavujete.
- Na doklad uveďte údaje a poznámku podle použitého režimu DPH.
Více informací najdete u vzoru zahraniční faktury s DPH.
Jak vystavit daňový doklad k přijaté platbě v programu POHODA?
V programu POHODA vychází daňový doklad z uhrazené zálohové faktury v agendě Vydané zálohové faktury. Po zaevidování úhrady ho vytvoříte přímo z této faktury a program ho propojí s přijatou platbou. Při vystavení konečné faktury pak zálohu odečtete.
Daňový doklad k přijaté platbě vystavíte jednoduše i ve FLOWii. Fakturace je pro 1 uživatele zdarma a doklady můžete exportovat do účetního systému.
Co říkají naši zákazníci o FLOWii
Jejich zkušenosti a výsledky naleznete v případových studiích.


Mobil a tablet
FLOWii i ve vašem smartphonu
Responzivní verze FLOWii vám umožní pracovat pohodlně z jakéhokoli zařízení, ať už používáte počítač, tablet nebo chytrý telefon.
